




















12 mois et plusieurs jalons d’entreprise plus tard, nous sommes ravis de lancer la troisième génération des tarifs de Clay.
Nous plaçons la transparence et les retours au cœur de notre travail, et nous aimons aider les équipes à résoudre leurs enjeux business. Le memo qui détaillait nos changements de tarif il y a un an a été consulté des milliers de fois et a suscité des dizaines de commentaires d’équipes qui l’ont trouvé utile.
Alors, on recommence ! Continuez la lecture pour un résumé rapide de nos changements et un aperçu des coulisses de notre mémo interne.
TL ;DR : Présentation du report de crédit et des recharges de crédit
Notre principal changement, c’est l’introduction du report de crédit et du rechargement de crédit. Ce sont deux améliorations que les clients demandent souvent pour gagner en flexibilité et mieux maîtriser leur crédit.
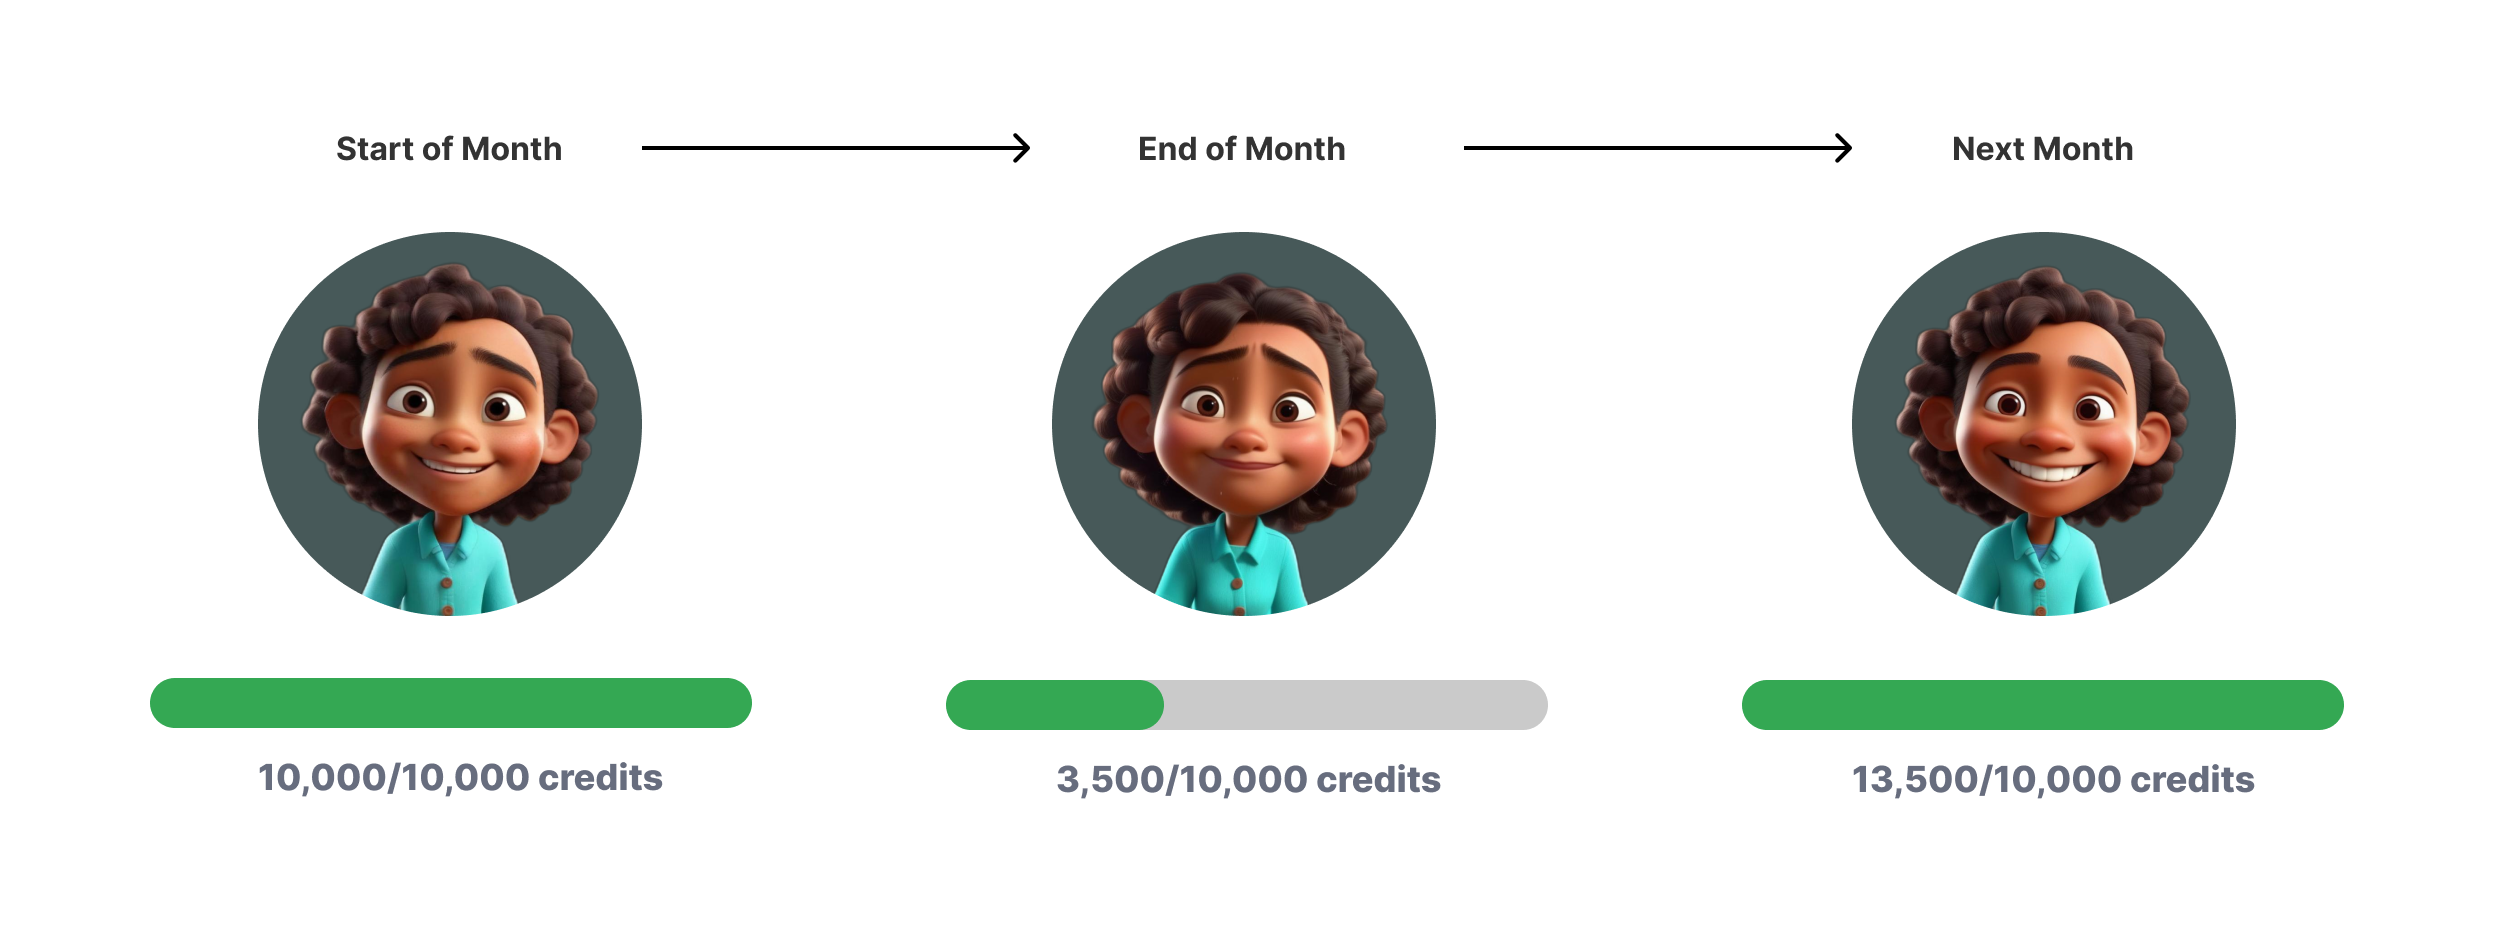
Credit rollover : Si vous n’utilisez pas tous vos Crédits Clay dans un mois, vous pouvez les reporter — jusqu’à deux fois votre allocation mensuelle actuelle.
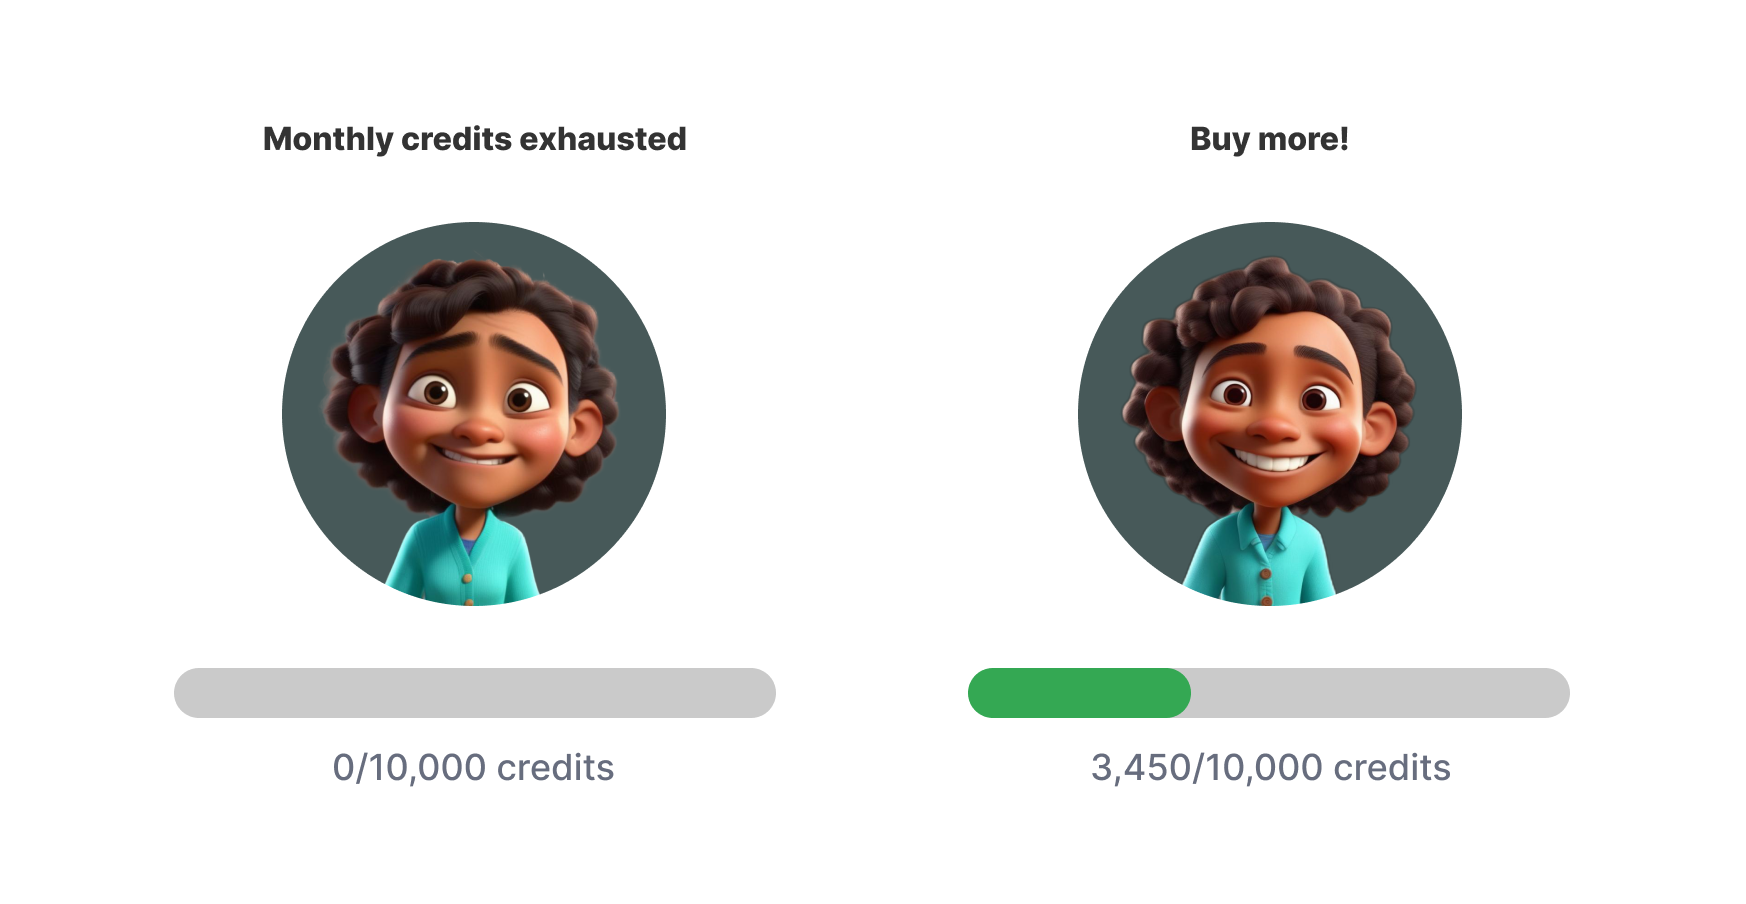
Recharges de crédit : Vous pouvez acheter des crédits supplémentaires avec une majoration de 50 % à tout moment pendant votre cycle de facturation.
En vérité, nous avons longtemps hésité. Des changements de tarif importants font peur, et celui‑ci n’a aucun précédent sur le marché. Les expirations de Crédits mensuelles sont la norme, et nous ne connaissons aucune entreprise B2B en libre‑service qui propose des reports ou des recharges de Crédits, ni des plans annuels qui offrent tous les Crédits d’un coup.
Mais on a quand même sauté le pas !
Voici notre mémo interne qui explique pourquoi.
Note interne : reportages et recharges de crédits sur Clay
Pourquoi activer le report de crédit et les recharges ?
Nous introduisons ces fonctionnalités pour une raison simple : c’est ce qu’il faut faire pour nos clients.
De nombreux clients — surtout les petites entreprises — ont des besoins de Prospect imprévisibles et veulent plus de flexibilité dans la facturation.
Aujourd’hui, sans pouvoir recharger les Crédits ni reporter les Crédits inutilisés, certains clients doivent passer à un forfait supérieur à leur consommation habituelle ou annuler pour ne pas gaspiller leurs Crédits. C’est un fardeau excessif pour eux, et notre équipe consacre chaque semaine des heures à les aider avec des ajustements de facturation manuels.
Dans la capture d’écran ci‑dessous, un client en bonne santé, adopté et actif a dû passer à un niveau supérieur au milieu de son cycle de facturation, puis contacter le support pour obtenir un remboursement partiel des Crédits non utilisés.


Notre nouveau système de facturation offre une flexibilité supplémentaire : les clients n’ont plus besoin de passer à un forfait supérieur et de payer pour des Crédits qu’ils n’utilisent pas, ni de rétrograder ou d’annuler lorsqu’ils ont des Crédits inutilisés.
Cela aide notre équipe de support à gagner du temps, pour qu’elle se consacre à aider les clients dans leurs initiatives GTM.
Pourquoi limiter les reports de crédit
Les reports de crédit sont conçus pour aider les client·e·s qui ont des crédits inutilisés tout en continuant à Prospect régulièrement. Une limite de report de crédit équivalente à deux fois le quota actuel du forfait permet de couvrir des cycles de campagne plus longs et des pics d’utilisation imprévus pendant quelques mois.
Si les clients sous‑utilisent leurs crédits pendant plus de quelques mois, c’est probablement parce qu’ils ne sont pas activés, et il n’y a aucun intérêt à accumuler davantage de crédits. Pour ce type de clients, nous concentrons notre support client ainsi que nos ressources produit et marketing pour les aider à s’activer.
En fin de compte, limiter le montant du report de crédit nous permet de maîtriser le risque de Compte lié aux services non fournis qui figurent comme passif sur notre bilan.
La logique de notre tarification du rechargement de crédit
Les recharges de crédit sont prévues pour des besoins ponctuels, afin d’aider les clients qui ont occasionnellement besoin de Crédits supplémentaires. Si vous dépassez régulièrement votre consommation chaque mois, pensez à passer à un forfait récurrent : il offre un coût unitaire bien plus avantageux.
Hypothèse sur l’impact combiné des reports de crédit et des recharges de crédit
Le transfert de crédit et les recharges permettent aux clients de choisir des forfaits qui correspondent vraiment à leurs besoins. Ils gagnent en flexibilité de facturation, et nous bénéficions d’un suivi des revenus plus fiable, avec moins d’annulations, de montées ou de baisses de niveau accidentelles.
| Cas | L’option idéale |
|---|---|
| J’ai épuisé tous mes crédits pour la période de facturation actuelle et j’ai besoin d’un supplément ponctuel. | Recharges de crédits |
| J’ai épuisé tous mes Crédits pour la période de facturation actuelle et je m’attends à ce que l’usage continue de grimper. | Améliorer |
| Je ne pourrai pas épuiser tous mes crédits pendant la période de facturation actuelle, mais je reviendrai à une utilisation normale par la suite. | Survol |
| Je ne pourrai pas utiliser tous mes crédits pendant la période de facturation en cours et je prévois une diminution progressive de l’usage. | Déclasser |
| Je ne veux pas devoir réfléchir à l’achat de Crédits chaque mois, même si mon utilisation varie. | Plan annuel |
| Je veux réduire le coût unitaire des Crédits tout en gardant la flexibilité sur leur utilisation. | Ce sera plus difficile : le client doit choisir entre un coût unitaire plus bas et la flexibilité. |
| Je n’ai pas besoin de crédits supplémentaires, mais j’ai besoin d’une fonctionnalité réservée à un niveau supérieur. | Passez à l’étape suivante et débutez avec la plus petite limite de crédit. |
Risques de monétisation potentiels
Nous voulons nous assurer que proposer des options d’achat de crédit plus flexibles, comme les recharges, n’incite pas les clients à abandonner les plans supérieurs ou annuels.
Étant donné que les recharges de crédit sont plus chères à l’unité que les forfaits standards, les clients qui ont des besoins réguliers en Prospect devraient garder leur forfait à jour. On risque d’avoir moins de montées en gamme à court terme, mais les revenus additionnels générés par les recharges de crédit devraient compenser le risque global de chiffre d’affaires.
Nous pensons aussi que les clients choisissent les forfaits annuels surtout parce que 1) ils comptent utiliser Clay régulièrement et 2) ils apprécient la remise importante liée à l’abonnement annuel. Les clients en abonnement annuel forment probablement un segment différent de ceux qui achètent des recharges de crédit, ce qui réduit encore le risque d’une baisse des souscriptions annuelles.
Bénéfices potentiels de la monétisation
Il est difficile de prédire l’impact net des reports de crédit et des recharges, mais nous pensons qu’ils inciteront les client·e·s à souscrire aux plans récurrents qui reflètent le mieux leurs besoins en mode stable.
Cela devrait réduire les schémas de revenus irréguliers, comme le churn ponctuel, quand les clients relancent un plan dans les trois mois qui suivent un départ. Avec un plafond de 200 Crédits, ils seront aussi plus enclins à passer à un forfait inférieur plutôt qu’à annuler.
Les recharges devraient aussi éviter que les clients aient à passer à un niveau supérieur juste pour obtenir plus de Crédits, pour ensuite redescendre immédiatement. Les utilisateurs qui baissent de niveau seraient incités à le faire progressivement afin de reporter davantage de Crédits sur leur Compte.
FAQ client·e·s
Comment les recharges de crédit et les reports me profitent-ils ?
Les recharges de crédits et le report de crédits vous donnent de la flexibilité dans la facturation. Si vous avez des crédits inutilisés sur votre compte quand votre facturation se renouvelle, vous pouvez les conserver pour plus tard. Si vous êtes à court de crédits et avez besoin d’une solution rapide, vous pouvez en ajouter sans changer de forfait.
Comment les reports de crédit fonctionnent ?
Tous les clients sont automatiquement inscrits aux reports de crédit à leur prochaine date de facturation. Les reports de crédit vous permettent de conserver les crédits non utilisés d’une période à l’autre. Vous pouvez accumuler des crédits inutilisés jusqu’à deux fois votre allocation mensuelle, selon votre forfait actuel.
Exemple :
Si votre plan comprend 100 crédits par mois, vous pouvez reporter les crédits non utilisés jusqu’à atteindre un maximum de 200 crédits sur votre compte.
Comment les recharges de crédit fonctionnent ?
Les recharges de crédit vous laissent acheter des Crédits supplémentaires quand vous le voulez, pendant votre cycle de facturation, dès 250 Crédits.
Comment les recharges de crédit sont tarifées ?
Chaque crédit supplémentaire coûte 1,5 fois le prix unitaire de votre plan actuel.
Est‑ce que mon cycle de facturation redémarre quand j’achète des recharges de crédit ?
Non, votre cycle de facturation reste le même lorsque vous ajoutez du crédit.
Que se passe-t-il si j’ai déjà plus du double de ma limite de crédit mensuelle ?
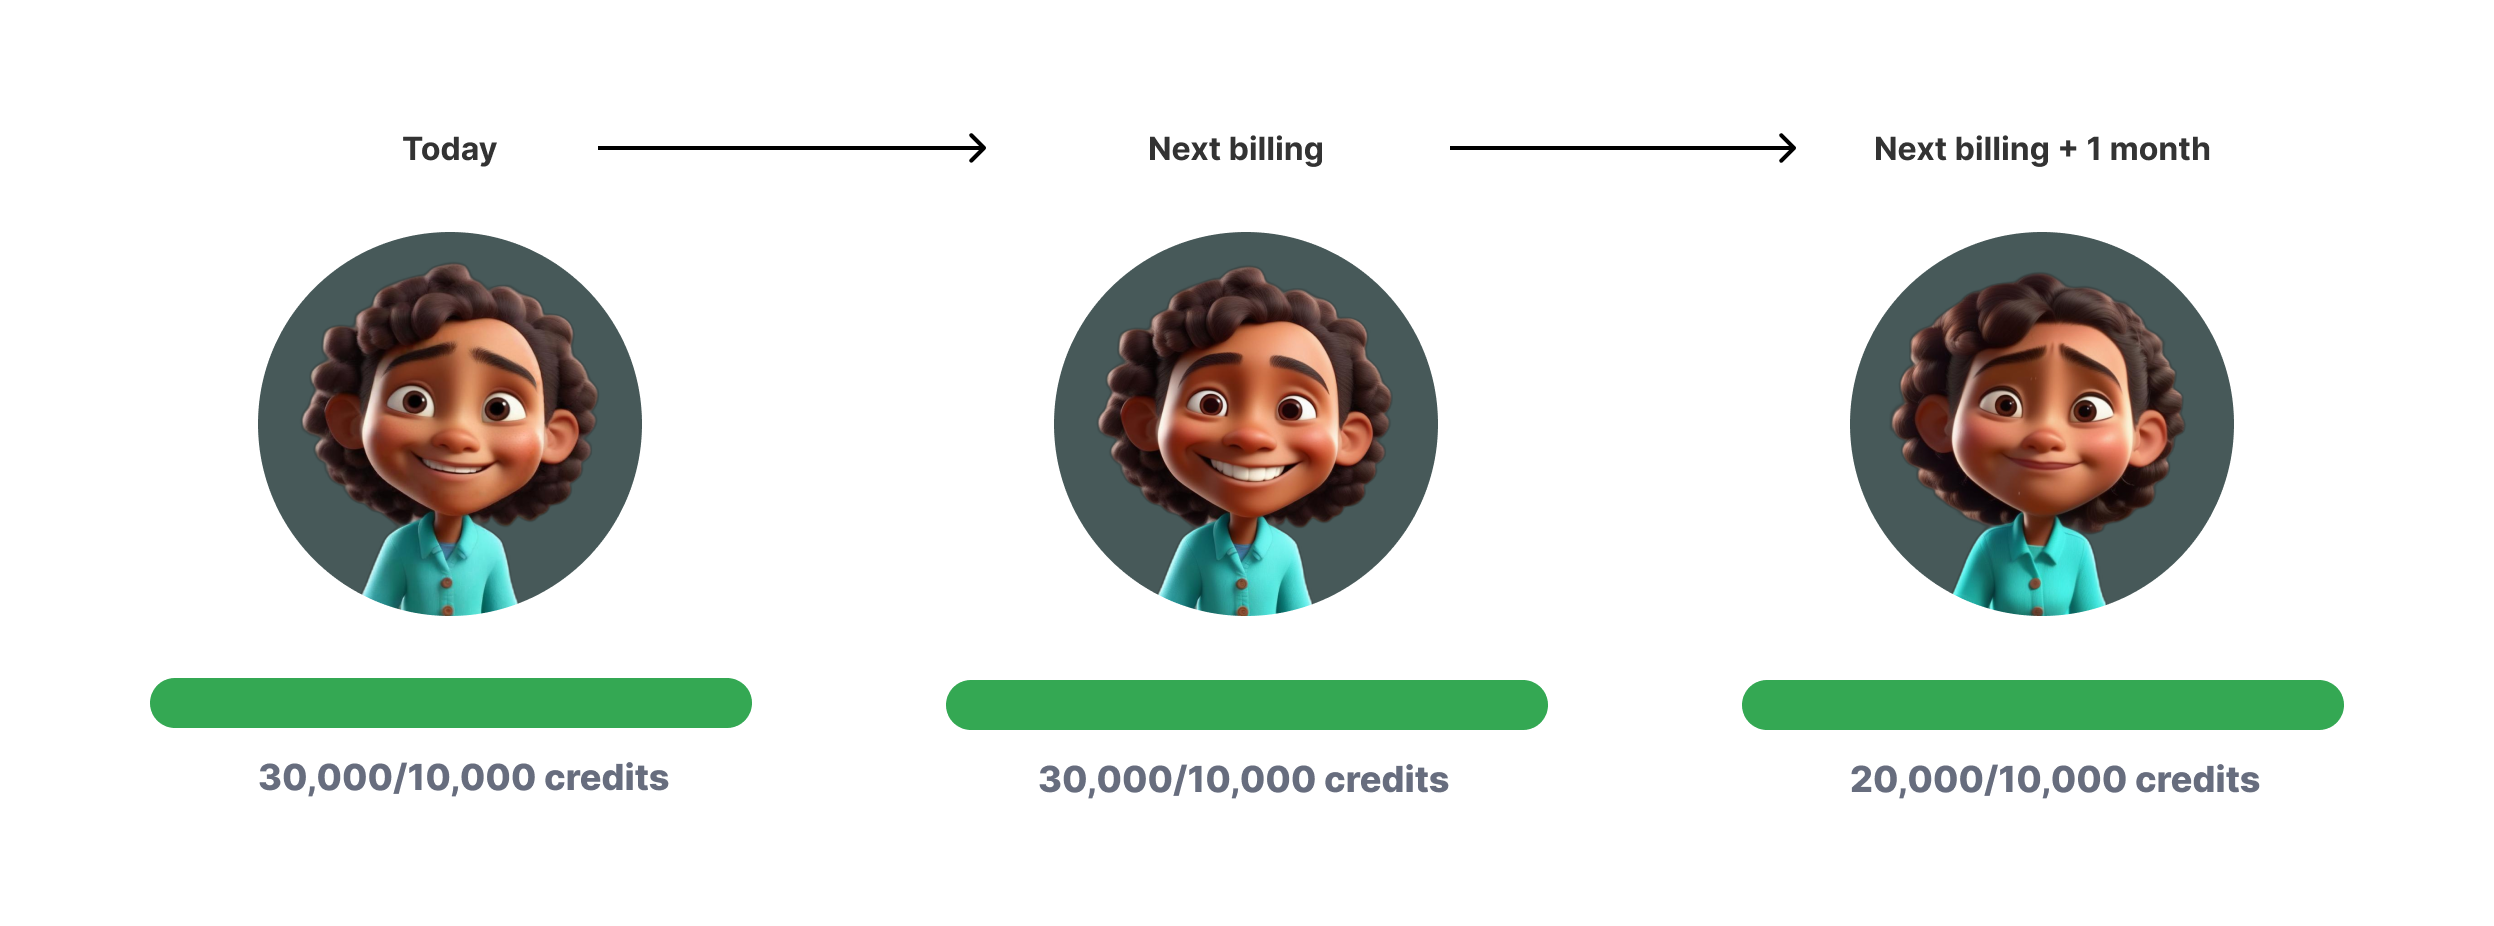
Si vos Crédits dépassent le double de votre limite mensuelle, votre solde sera ramené au plafond de 2 x. Vous bénéficierez toutefois d’une période de grâce unique d’un mois, à compter de votre prochaine date de facturation, pour utiliser l’excédent.
Exemple :
Si aujourd’hui c’est le 1er mai et que votre date de facturation est le 15 mai, votre solde sera ajusté à la baisse le 15 juin.
Puis-je utiliser les Crédits d’un report ou d’un rechargement pour n’importe quelle fonctionnalité ?
Oui. Les Crédits provenant à la fois du report et des recharges peuvent être utilisés comme vos Crédits mensuels habituels. Ils donnent accès à toutes les mêmes fonctionnalités et services de votre forfait actuel.
Les crédits achetés lors des rechargements sont‑ils reportés ?
Oui. Les crédits achetés lors des recharges peuvent être reportés tant que votre solde total reste en dessous du plafond de 2 × au début du prochain cycle de facturation. Sinon, votre solde sera limité à 2 × votre limite de crédit.
Que faire si j’ai d’autres questions ?
Si vous avez des questions précises ou des cas non couverts ici, contactez‑nous via Slack ou à support@clay.run.