



















Le rythme du changement en IA est désorientant. Les modèles évoluent plus vite que les cycles de planification, le paysage des fournisseurs s’est gonflé à des centaines d’outils qui promettent tous de transformer votre approche commerciale, et la cadence d’itération ne cesse d’accélérer. Cela arrive à un moment crucial pour le capital‑investissement : l’ère des taux d’intérêt bas, où l’ingénierie financière portait la majeure partie de la création de valeur, est révolue. Aujourd’hui, les entreprises qui génèrent les meilleurs rendements le font grâce à l’amélioration opérationnelle, et le GTM est devenu un levier essentiel. Le recrutement dans les portcos se concentre de plus en plus sur les compétences commerciales, et la question de comment augmenter le chiffre d’affaires sans faire croître les effectifs proportionnellement est désormais au cœur de chaque discussion sur la création de valeur.
Le résultat, c’est une forme d’anxiété qu’on entend sans cesse chez les dirigeants GTM comme chez les opérateurs PE : l’envie pressante d’utiliser l’IA, mêlée à une vraie incertitude sur ce que cela implique. Certaines fonctions ont déjà trouvé leur voie. Par exemple, l’ingénierie et le support affichent un ROI mesurable et des coûts d’erreur relativement limités. Le GTM, c’est différent, et nous expliquons pourquoi dans Three Laws of GTM :
« La prospection générique, ce n’est que du bruit. Vous gagnez en connaissant quelque chose sur vos clients que vos concurrents ignorent… Votre seul avantage durable, c’est votre capacité à identifier de nouveaux atouts plus vite que la concurrence. »
La vitesse itérative est, en fait, le vrai différenciateur de l’IA en GTM. La plupart des portefeuilles de capital‑investissement ont déjà exploité les gains d’efficacité les plus simples de l’IA : chatbots, déviation du support, assistants de codage pour réduire les coûts. Mais le vrai atout du GTM, c’est l’agilité. Comme le cofondateur de Clay, Varun Anand, le rappelle dans le podcast Orbit de Hg, GTM Alpha : l’avantage qui vous permet de décrocher des deals que les concurrents ne peuvent plus obtenir s’érode en deux semaines au lieu de trois mois. Les entreprises qui gagnent ne sont plus celles qui trouvent une campagne exceptionnelle et la déploient massivement. Ce sont celles qui découvrent sans cesse de nouveaux avantages, plus vite que leurs concurrents ne peuvent les copier.
Cette philosophie adaptative, c’est ce que nous, chez Clay, apportons à notre collaboration avec les fonds de capital‑investissement et leurs portefeuilles. Nous travaillons avec Hg, un investisseur de premier plan dans les entreprises technologiques et de services européennes et transatlantiques, qui gère plus de 100 milliards de dollars d’actifs. Aujourd’hui, 62 % de leurs sociétés en portefeuille sont en phase de pilotes actifs ou de mise en œuvre (lisez‑en plus ici). Ce qui suit est le guide que nous avons élaboré à partir de notre travail avec Hg et quelques autres partenaires en capital‑investissement.
En bref :
- La GTM alimentée par l’IA est maintenant un levier clé de création de valeur pour le capital‑investissement : les plus gros gains se situent dans la productivité des ventes et l’automatisation GTM, pas seulement dans la réduction des coûts d’ingénierie ou de support.
- Pas tous les outils GTM IA sont prêts à être déployés. Les workflows d’Analyse des comptes cibles, d’enrichissement et de rep‑in‑the‑loop génèrent aujourd’hui un ROI fiable. Les SDR sortants totalement autonomes sous‑performent constamment et portent atteinte à la réputation du domaine.
- La qualité des données est le point de départ le plus rentable. Les entreprises du portefeuille qui d’abord améliorent la couverture des contacts et l’hygiène du CRM constatent des gains plus rapides et plus durables à chaque étape suivante des flux de travail d’IA.
- Le GTM alimenté par l’IA se déploie à travers un portefeuille. Les fonds de capital‑investissement qui standardisent l’infrastructure GTM entre leurs filiales peuvent repérer les playbooks gagnants d’une entreprise et les appliquer à dix autres, plus vite qu’une seule société ne pourrait le reproduire seule.
Comment le GTM piloté par l’IA redéfinit la règle du 40
Les entreprises de logiciels soutenues par le capital privé vivent et meurent selon la Règle des 40 : le taux de croissance du chiffre d’affaires combiné à la marge bénéficiaire doit dépasser 40 %. Ce repère est sur le point de changer de façon structurelle, et la fonction GTM sera l’un des domaines où le changement se fera le plus sentir.
Deux postes de coûts sont déjà compressés de façon mesurable. Les assistants de code IA génèrent des gains de productivité de 20 à 45 % par développeur, d’après les études contrôlées de McKinsey's controlled studies of engineering spend. Des outils d’assistance alimentés par l’IA comme Intercom Fin, Decagon et Sierra traitent à grande échelle les tickets de premier niveau et le triage quotidien. Ce sont des gains réels, capturables, et les acheteurs avertis s’attendent de plus en plus à ce niveau de performance lorsqu’ils évaluent des éditeurs de logiciels.
La frontière moins explorée, c’est le S&M. Les ventes et le marketing représentent 20 à 50 % du chiffre d’affaires dans les SaaS B2B en phase de croissance ; c’est souvent la dépense la plus importante du P&L d’une société en portefeuille. Ce n’est pas que l’opportunité soit plus petite, mais que le GTM reste difficile à automatiser. Pourtant, pour les équipes qui savent ordonner le déploiement, les chiffres parlent d’eux-mêmes. Des workflows autonomes raccourcissent la recherche, le ciblage, la personnalisation et le temps d’exécution des BDR, ce qui booste le Pipeline et le revenu par commercial.
Les calculs côté croissance sont tout aussi convaincants, et ils commencent souvent par quelque chose de plus simple que ce que les équipes attendent : la qualité des données. Quand une filiale augmente la couverture des contacts en comblant les lacunes d’enrichissement, en éliminant les doublons et en construisant une vue organisationnelle plus complète de l’ICP, l’effet en aval est réel. Par exemple, Verkada est passée de 50 % à 80 % de couverture des données de contact dans son TAM. Les commerciaux atteignent les bonnes personnes dès le premier contact, les workflows d’expansion s’activent sur des dossiers complets et le ciblage automatisé devient fiable. Cette amélioration de 30 % se traduit directement en Pipeline et en chiffre d’affaires. C’est généralement l’intervention la plus rentable au début d’une transformation, car tout ce qui suit dépend de cette base.
Il y a une seconde dimension à souligner ici, car les portcos décident des fournisseurs GTM. On trouve souvent dix solutions ponctuelles ou plus qui composent la pile GTM typique d’un portco : des outils de workflow aux fournisseurs d’enrichissement, en passant par les plateformes de séquençage. Et elles sont all sous pression concurrentielle de l’IA. Les outils de codage agent permettent désormais aux startups de reproduire en quelques semaines des fonctionnalités SaaS intermédiaires, ce qui remet en cause les modèles tarifaires hérités et pousse les acheteurs d’entreprise à se demander s’ils doivent construire plutôt qu’acheter. Cela rend la distinction entre infrastructure et outillage plus importante qu’elle ne le paraît sur un marché ordinaire. Les solutions ponctuelles qui automatisent un workflow manuel spécifique font face à une dynamique concurrentielle différente de celle de l’infrastructure qui orchestre les données et déclenche l’Action dans la fonction commerciale. La première peut être reproduite, la seconde se renforce avec l’usage. En d’autres termes, les décisions concernant les fournisseurs GTM chez les portcos ne sont pas seulement une question d’achat, mais une décision d’infrastructure qui s’accumule : elle déterminera la rapidité avec laquelle la fonction commerciale apprendra, s’adaptera et élargira son lead au cours des cinq prochaines années.
Ce qui fonctionne, ce qui ne fonctionne pas, et pourquoi la plupart des arguments des fournisseurs sont erronés
Les partenaires opérationnels de PE assistent à de nombreuses présentations de fournisseurs en ce moment. On voit surgir des sociétés d’SDR autonomes, des plateformes d’email IA et une avalanche de startups « Outbound » à l’esprit d’agent. Seules quelques‑unes livreront de vrais retours. La plupart épuiseront le budget et mineront la confiance organisationnelle dans l’IA en tant que catégorie – un dommage qui met des trimestres à se réparer et qui rend chaque nouvelle implémentation plus difficile à justifier en interne.
De notre point de vue, en travaillant étroitement avec les équipes GTM et en observant comment des centaines d’entreprises de taille moyenne et de grande envergure structurent leurs flux de travail GTM, le paysage se divise en trois niveaux.
Prêt pour la production aujourd’hui : Analyse des comptes cibles et Enrichissement, Score d’entreprise avec une logique transparente, et préparation pré‑réunion qui combine l’historique CRM avec l’Enrichissement externe. Cela fonctionne pour une raison précise : le niveau d’exigence est assez bas, les résultats se valident en quelques secondes, et les erreurs n’affectent pas les relations client. Un Score d’entreprise affichant « 85 : recrutement d’un RevOps, levée de série B, correspondance ICP sur six dimensions » est utile même à 80 % de précision, et il s’améliore à mesure que les données se bonifient. Pour une équipe commerciale de 50 personnes qui tient quatre réunions par jour, la recherche automatisée libère plus de 50 heures par semaine, soit l’équivalent d’un analyste à plein temps.
Flux de travail « rep‑in‑the‑loop » : messagerie personnalisée, priorisation des contacts et gestion basique des objections. Le schéma est simple : l’IA rédige, les humains valident avant que le message n’atteigne le Prospect. Un représentant peut passer en revue dix e‑mails générés par l’IA dans le temps qu’il faut pour en écrire deux de zéro. Supprimer la validation humaine augmente les risques d’erreur sur trois plans : ton, pertinence et exactitude factuelle. Ces trois facteurs nuisent aux taux de réponse et à la perception de la marque, et l’impact se cumule avec le temps. L’économie reste en faveur d’un flux IA contrôlé par l’humain plutôt que d’un processus entièrement manuel, et d’après notre expérience, les représentants le préfèrent après une semaine d’utilisation.
Pas encore prêt pour la production (c’est là que surviennent la plupart des dégâts) : SDR sortants entièrement autonomes, où l’IA gère le Sourcing TAM, le ciblage, la messagerie, l’envoi, la gestion des objections et la réservation de réunions sans intervention humaine. Le schéma d’échec est remarquablement constant. La première semaine, ça semble prometteur avec quelques réunions réservées, assez pour créer une fausse confiance. La deuxième semaine, les taux d’ouverture baissent parce que le système entraîne les filtres anti‑spam contre le domaine de l’entreprise. La troisième semaine, la qualité des messages se dégrade, aucune boucle d’apprentissage, juste de la répétition à grande échelle. Au bout d’un mois, les comptes cibles sont épuisés, la réputation du domaine est ternie et le pipeline reste minime.
Une chose que l’on entend souvent de la part des opérateurs qui ont mené à bien des implémentations, c’est que la technologie est la partie facile ; le vrai défi, c’est la gestion du changement, notamment la remise à niveau des dirigeants et des praticiens GTM pour qu’ils abordent leur travail différemment dans un environnement natif à l’IA. Des processus ancrés depuis longtemps, la planification trimestrielle des campagnes et des équipes cloisonnées ne bougeront pas simplement parce qu’un nouvel outil est installé. Les dirigeants doivent investir pour aider leurs équipes à adopter de nouveaux modèles mentaux en même temps que la nouvelle infrastructure.
Nous constatons à maintes reprises que commencer par des cas d’usage ciblés et très précis – Analyse des comptes cibles, suivi des signaux d’intention, briefs avant réunion, qualification et routage Inbound – puis élargir progressivement donne de meilleurs résultats que de déployer d’emblée une solution qui couvre trop de tâches à la fois.
Une mise en garde : ces niveaux évoluent avec la technologie. Ce qui est peu fiable aujourd’hui peut devenir prêt pour la production en quelques mois ou années. Le cadre d’évaluation reste le même : mesurer la précision dans le contexte, estimer le coût des erreurs, décider si la supervision humaine vaut le compromis de débit, et réévaluer le positionnement chaque trimestre.
GTM activé par l’IA en Action : résultats des sociétés du portefeuille
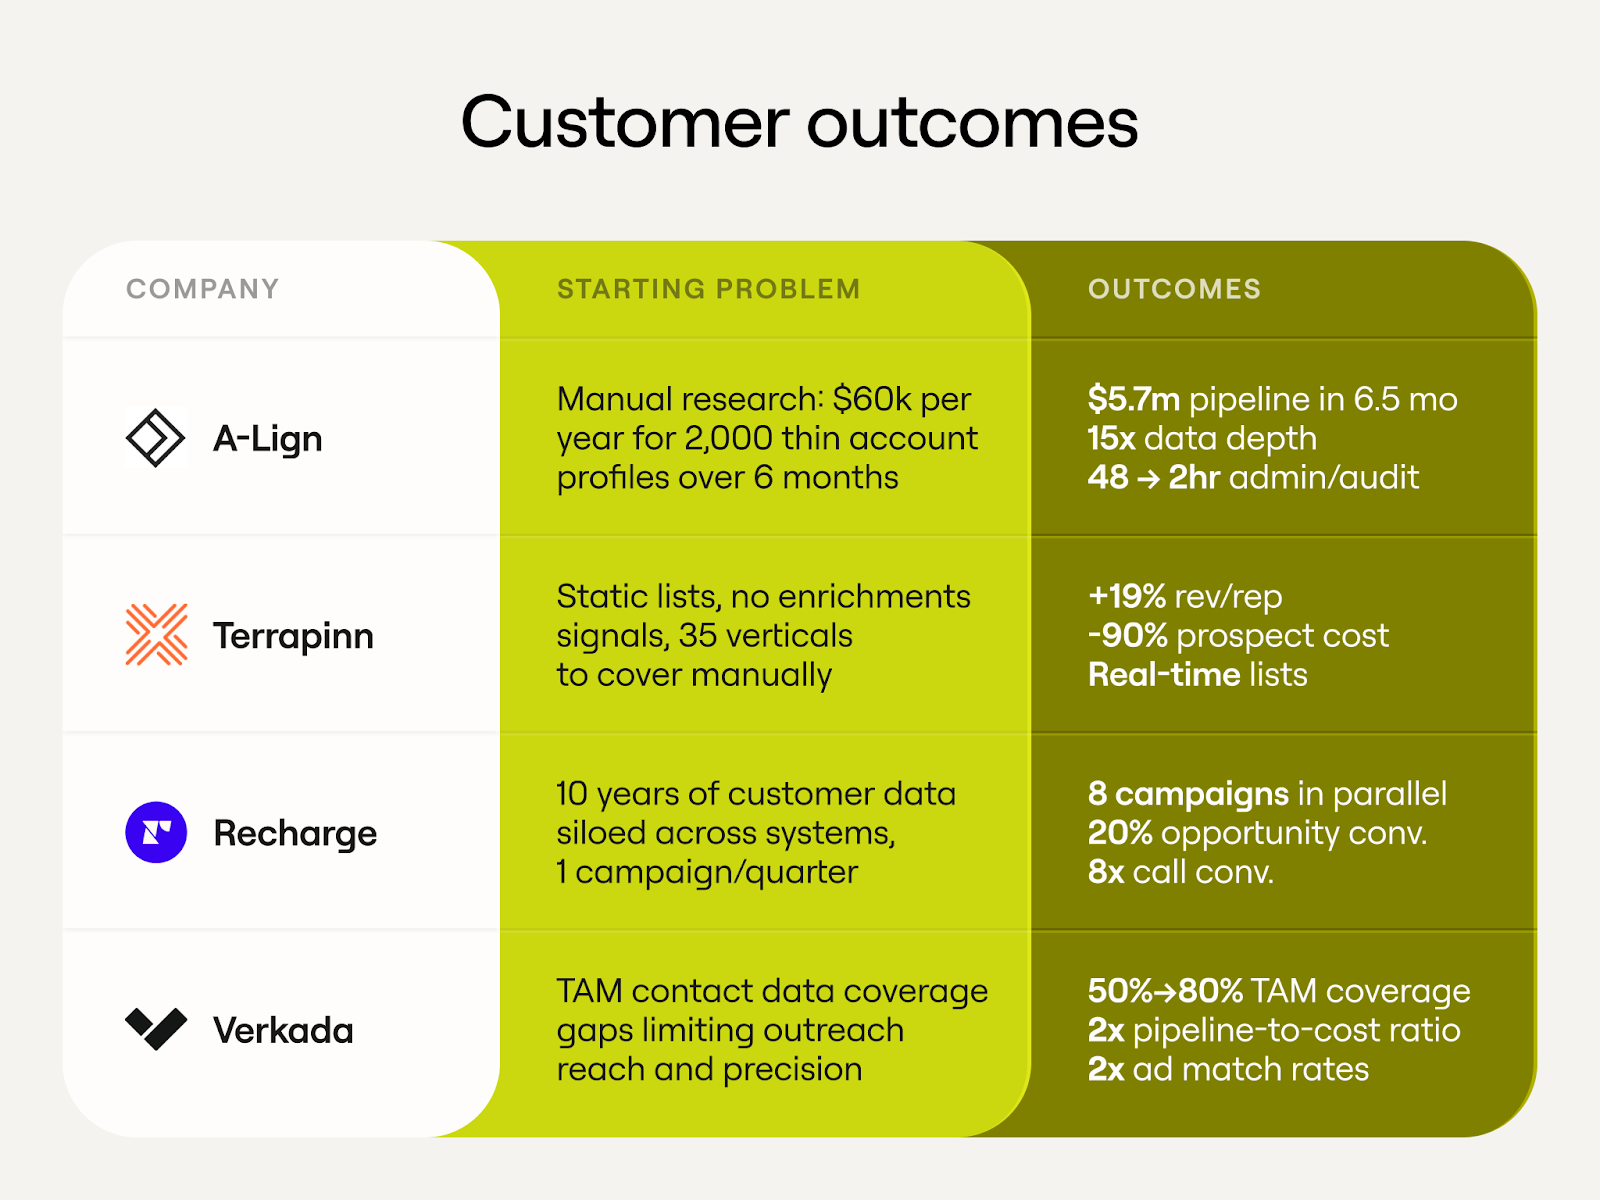
A-LIGN (société du portefeuille Hg) est une entreprise de conformité en cybersécurité qui accompagne plus de 5 000 organisations à l’échelle mondiale. Le point de départ était familier à quiconque a déjà audité la fonction commerciale d’un portco. A-LIGN payait 60 000 $ par an à un prestataire pour rechercher manuellement 2 000 comptes pendant six mois. Le résultat était un tableau avec des réponses simples oui/non : Cette entreprise réalise‑t‑elle des audits SOC 2 ? Oui. Dispose‑t‑elle d’un programme de conformité ? Oui. C’est précis, mais superficiel et peu exploitable.
Leur responsable des opérations a clairement identifié le problème principal : les données montraient aux commerciaux qu’une entreprise réalise des audits SOC 2, alors que ce qu’ils devaient réellement savoir, c’est qui s’occupe de leur SOC 2 et pourquoi. Quel concurrent détient la relation ? Quel est le cycle du contrat ? Quelles lacunes existent dans le cadre de conformité ? Les données n’étaient pas Action. C’était un classeur contenant 2 000 dossiers, sans aucun contexte à l’intérieur.

En construisant des flux de travail de recherche automatisés sur Clay, A‑LIGN a remplacé six mois de travail manuel par un mois d’exécution automatisée. 30 000 points de données de base sont devenus 450 000 informations détaillées, soit une multiplication par 15 de la profondeur des données, pour un coût de 50 000 $ pour la plateforme, contre 60 000 $ pour le prestataire manuel. En même temps, le travail d’administration Salesforce est passé de 48 heures à 2 heures par cycle.
Désormais, au lieu de dire aux commerciaux « cette entreprise assure la conformité », le système indique quels services précis ils utilisent, pourquoi ils en ont besoin, quels concurrents entretiennent la relation et où se situent les déclencheurs de changement. Cette intelligence alimente un workflow de déplacement concurrentiel qui n’existait pas sans la couche de données sous‑jacent. Le résultat : 5,7 M$ de **Pipeline** qualifié généré uniquement par la recherche de déplacement concurrentiel et 3,3 M$ de revenus clôturés directement attribués à cette intelligence.
Le changement culturel qui a suivi est probablement le résultat le plus durable. Les représentants non techniques commencent à se demander « peut‑on automatiser ça ? » dès qu’ils rencontrent un processus manuel. A‑LIGN considère désormais Clay comme une infrastructure de revenus centrale, une différence entre un simple achat de logiciel et une vraie transformation opérationnelle et culturelle.
Terrapinn, une société mondiale d’événements B2B avec 150 commerciaux couvrant 35 secteurs, faisait face à un autre frein : son fournisseur de données tierces livrait des listes statiques, sans enrichissement, sans signaux et sans explication sur la pertinence d’un prospect pour un événement donné. Clay a remplacé des mois de travail de recherche par des listes de prospects enrichies, basées sur des signaux, créées en quelques minutes, alignées sur l’ICP pour les 35 secteurs et actualisées en temps réel. Le revenu par commercial a grimpé de 19 % tandis que le coût d’acquisition des prospects a chuté de 90 %. Pour une équipe de 150 vendeurs, cela change radicalement l’économie unitaire du modèle commercial.
Recharge, la plateforme de facturation par abonnement qui traite 30 milliards de dollars chaque année pour plus de 20 000 commerçants, faisait face à l’envers du décor. Ce n’était pas un manque de données, mais dix ans d’informations clients et produits enfermées dans des systèmes isolés. Clay les a unifiées et les a reliées à l’exécution des campagnes. Au lieu d’une campagne par trimestre, on en a lancé huit en même temps. La conversion des opportunités a grimpé de 20 %, celle des rendez‑vous de 12 % et les appels ont été convertis 8 fois plus souvent. Plutôt que d’ajouter de nouveaux points de données, Clay a rendu les données existantes exploitables.
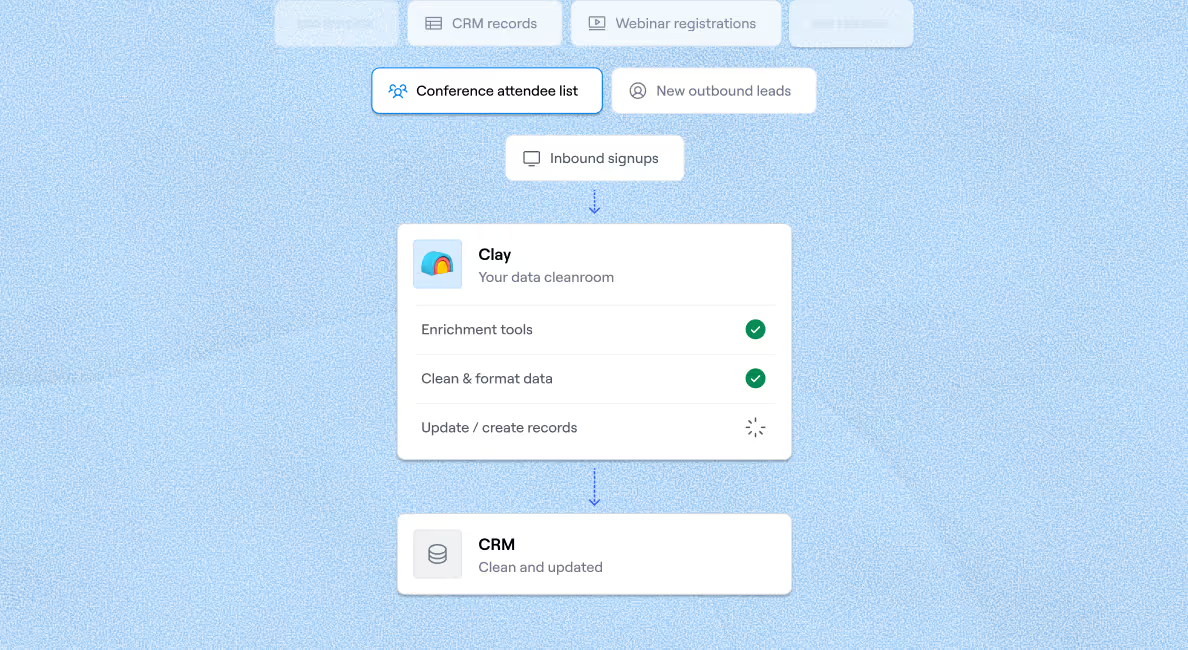
Ce ne sont pas des succès isolés. C’est le résultat d’une même architecture, conçue pour être indépendante de tout secteur. Le workflow d’A‑LIGN s’appuie sur une intelligence de Compte Enrichir, la cartographie des relations concurrentielles et les Signal du cycle contractuel. Celui de Terrapinn repose sur des Données firmographiques enrichies et des ICP alignés avec les événements. Recharge utilise des données produit unifiées reliées à l’exécution des campagnes. Les détails visibles changent selon l’industrie, mais l’architecture sous‑jacent reste identique. Un workflow créé pour la conformité cybersécurité peut être reconfiguré pour le SaaS santé, les services professionnels ou la fintech : on échange simplement les entrées, la logique reste intacte, car le schéma de base est toujours le même : source, Enrichir, Score, Trigger et action. C’est ce qui fait d’un GTM Play un atout qui se capitalise pour les opérateurs de private equity. Chaque implémentation génère un Template documenté, ce qui rend le déploiement suivant plus rapide et moins coûteux.
Le vrai drapeau rouge de la diligence, ce ne sont pas les métriques
Ce qu’il faut surtout retenir sur la GTM boostée par l’IA, c’est qu’elle s’amplifie. Une entreprise qui crée une infrastructure de données propre, qui capte ses Signal et les relie à une Action automatisée devient et plus efficace, plus intelligente au fil du temps. Plus de campagnes produisent davantage de données de résultats, ces données améliorent le ciblage, et un meilleur ciblage augmente les conversions. Des conversions plus élevées financent davantage d’expérimentations. Chaque cycle resserre la boucle. Le gain est exponentiel.
Les entreprises qui n’ont pas d’infrastructure de données et d’orchestration n’accèdent pas à cette boucle. Elles lancent leurs campagnes à la main, collectent les données de façon irrégulière et décident à l’instinct ou à partir de rapports en retard. Chaque trimestre, leurs performances GTM restent à peu près les mêmes que le trimestre précédent. Pendant ce temps, l’entreprise qui possède la bonne couche d’infrastructure progresse de façon exponentielle. C’est cet écart que nous pensons que les acheteurs avertis commencent à intégrer dans leurs évaluations.
« Des données CRM propres et enrichies sont désormais indispensables dans tout le portefeuille ; on ne peut plus gérer une organisation GTM moderne sans elles », a déclaré Jack Claydon, AI Value Creation chez Hg. « Ce qui est passionnant, c’est la suite : des workflows d’orchestration qui automatisent les processus commerciaux clés, boostent l’efficacité et améliorent en même temps la performance des ventes. C’est là que la vraie création de valeur se concrétise. »
Les indicateurs qui apparaissent ne sont pas nouveaux, mais on les interprète autrement aujourd’hui. Avant, une baisse du taux de réussite ou une hausse du CAC Signal était des problèmes d’exécution : mauvais message, mauvais commerciaux ou mauvais segments. Maintenant, ces mêmes Signal révèlent souvent un manque structurel, notamment l’absence d’une infrastructure de feedback qui aurait détecté et corrigé ces problèmes automatiquement. La question que se pose l’acheteur n’est plus seulement « pourquoi ces chiffres sont‑ils mauvais ? » mais « cette entreprise dispose‑t‑elle de l’infrastructure nécessaire pour s’améliorer, ou devons‑nous la créer de zéro ? »
En plus, la dynamique ne se limite pas à une seule entreprise ; elle s’étend à tout le portefeuille. Les sociétés qui déploient de façon cohérente une infrastructure GTM boostée par l’IA sur plusieurs filiales peuvent repérer ce qui constitue le « bon » dans un segment donné, en observant ce qui fonctionne à grande échelle, puis le reproduire systématiquement. Quels Outbound Signals prédisent le plus fiablement des cycles de vente de moins de 90 jours dans le SaaS vertical ? Quels déclencheurs d’expansion génèrent le NRR le plus élevé dans la fourchette 5–20 M $ ARR ? Quelles tactiques GTM fonctionnent le mieux dans un paysage de marché en perpétuel changement ? Ce ne sont que des questions auxquelles on ne peut répondre qu’avec des données provenant de nombreuses entreprises.
« La plupart des fonds de capital‑investissement parlent d’apprendre de leur portefeuille, nous le faisons réellement. Une infrastructure GTM similaire dans près de 60 entreprises fait apparaître les tendances très vite. Quels playbooks boostent le Pipeline en SaaS vertical, quels cas d’usage se transposent directement, lesquels nécessitent une adaptation. La charge de repartir de zéro disparaît. C’est là que l’effet de levier commence », a déclaré Chris Ross, responsable de la croissance du portefeuille chez Hg.
C’est là que les fonds de private equity tirent un avantage structurel que les entreprises individuelles n’ont pas. Quand la rapidité est le facteur décisif, identifier une tactique gagnante dans une filiale et la répliquer dans dix autres multiplie l’impact, ce qu’aucune société ne peut faire seule.
Il y a dix ans, l’infrastructure ERP est devenue un facteur de décote lors de la due‑diligence. Les entreprises dont le back‑office était morcelé ont vu leurs valorisations baisser, les acheteurs intégrant le coût de la remise en état. Nous pensons que l’infrastructure GTM suivra le même schéma. Cette fois, la pénalité ne se limite pas au coût de la remise en état : c’est la valeur que l’entreprise a déjà laissé filer. Pensez aux campagnes qui n’ont jamais été lancées, aux Signal qui n’ont pas été captés, aux boucles de rétroaction qui restent ouvertes. C’est bien plus difficile à chiffrer et à récupérer. Les sociétés qui disposent d’une infrastructure GTM solide sont financées avec conviction ; celles qui n’en ont pas font face à un nouveau type de contrôle, bien au‑delà de ce que montre une QoE standard.
« Nous avons déjà vu ce processus se dérouler avec l’ERP », a déclaré Steven Wastie, associé opérationnel GTM chez H.I.G. Capital. « Les entreprises qui ont traîné ont perdu des années de levier opérationnel qu’elles ne pourront jamais récupérer. L’infrastructure GTM suivra le même scénario, alors que l’IA redéfinit les flux de travail, les systèmes et les organisations. »
Où se dirige l’espace
Il y a un changement plus profond qui se joue sous la question tactique des workflows GTM à automatiser, et il faut le nommer clairement quand on prend des décisions d’infrastructure pour une société du portefeuille. La génération précédente de logiciels GTM était surtout conçue comme un système d’enregistrement. Le CRM notait ce qui se passait, le MAP suivait l’engagement et l’outil d’intention consignait les Signal. Les données arrivaient, étaient nettoyées, organisées, puis attendaient qu’une personne les exploite. Le rôle du système était simplement de se souvenir.
Ce qui se dessine aujourd’hui, c’est quelque chose de totalement différent : l’infrastructure GTM comme un système d’action et de contexte. L’écart entre le Signal et la réponse disparaît. Une entreprise publie une nouvelle offre pour un poste RevOps, déclenche un workflow, enrichit la fiche d’un contact, score le compte selon l’ICP, crée une séquence d’approche personnalisée et la dirige vers le bon commercial, le tout avant même que quelqu’un n’ouvre son ordinateur. Le système interprète, décide et agit.
Ce changement modifie profondément la décision d’infrastructure. Dans un univers où l’on consigne tout, les questions essentielles portaient sur la qualité des données et l’hygiène du CRM. Dans un univers orienté Action, la question cruciale est : votre infrastructure est‑elle capable d’orchestrer et de relier les Signal aux Action, quel que soit l’outil, le contexte ou le workflow, sans qu’un humain doive intervenir à chaque étape ?
Cela change aussi ce que signifie « fossé concurrentiel » dans un contexte commercial. Une grande partie du GTM de la dernière décennie s’est construite, implicitement, sur la friction et l’asymétrie d’information : connaître des détails sur le Prospect que les concurrents ignoraient ou compter sur l’inertie de l’acheteur, ce qui rendait le maintien plus facile que le changement. L’IA dissout systématiquement ces deux leviers. Ce qui nécessitait auparavant six onglets de navigateur et un prestataire de recherche ne se résume plus qu’à une simple requête. Les coûts de bascule, autrefois liés à la paresse des acheteurs, disparaissent ; les équipes évaluent les alternatives uniquement sur l’adéquation et le prix. Les approches GTM qui conservent leur valeur aujourd’hui ne misent plus sur la friction. Elles reposent sur la rapidité, le contexte et la capacité à agir sur de meilleurs Signal plus vite que quiconque. C’est le fil qui relie les Trois Lois du GTM à l’argument de l’infrastructure : l’avantage durable n’a jamais été l’information elle‑même, mais la capacité à dénicher de nouveaux atouts plus rapidement que les concurrents ne peuvent copier les précédents.
Une question que les dirigeants de portefeuilles posent de plus en plus aux opérateurs de PE : on nous propose déjà directement OpenAI et Anthropic, avons‑nous besoin d’autre chose ? La réponse influence la façon dont vous envisagez la pile d’infrastructure.
La couche modèle et la couche d’orchestration résolvent des problèmes différents. OpenAI et Anthropic offrent la capacité de raisonnement : l’intelligence qui peut interpréter un Signal, rédiger un message ou résumer la transcription d’un appel. Ce qu’ils ne fournissent pas, c’est la structure qui rend cette intelligence exploitable dans une vraie entreprise : les Pipeline qui alimentent le modèle avec des entrées propres et Enrichir, les garde‑fous qui maintiennent les sorties dans les limites définies, la logique de workflow qui déclenche la bonne Action au bon moment, et la couche de transfert qui consigne les résultats dans Salesforce, l’Entrepôt de données ou tout autre système d’enregistrement utilisé par le portco.
La couche d’orchestration compte surtout pour les équipes de création de valeur en private equity, car elles ne cherchent pas à faire des expériences IA à l’infini. Elles ont besoin de playbooks simples, à faible risque et réutilisables, qu’elles peuvent appliquer à un portefeuille et défendre en comité. Il s’agit donc d’emballer des cas d’usage GTM éprouvés, de réduire la charge de développement interne et de relier l’intelligence des modèles aux systèmes commerciaux déjà utilisés par les portcos.
Cela compte aussi pour les parties du portefeuille qui ne ressemblent pas au SaaS. À mesure que de plus en plus de fonds de capital‑investissement s’étendent dans la santé, les services aux entreprises et l’industrie, le problème d’infrastructure GTM devient plus difficile. Les données sont plus fragmentées, les workflows plus complexes et le cycle de vente implique souvent plus d’étapes, davantage d’intervenants et moins de traces numériques exploitables. Ce sont précisément les conditions où la couche de données et d’orchestration apporte le plus de valeur, parce que les données propres et bien formatées n’existent pas encore et qu’il faut d’abord les trouver et leur imposer une structure avant qu’un modèle puisse en faire quelque chose d’utile. Une société de services de santé avec les dossiers patients dans un système, les relations de référence dans un autre et la facturation dans un troisième ne tirera pas de valeur d’une IA à elle seule. Elle a besoin d’une couche d’**Enrichissement** et de workflow capable d’unifier ces entrées et de les relier au mouvement commercial. C’est un problème résoluble, et les entreprises qui construisent cette infrastructure dans les secteurs non SaaS accumulent aujourd’hui un avantage croissant sur leurs concurrents qui attendent encore que leurs données se nettoient d’elles‑mêmes.
Les entreprises qui saisissent cette différence – infrastructure versus outillage, système d’Action versus système d’enregistrement – sont celles qui créent de véritables avantages commerciaux durables. D’ici 18 à 24 mois, on s’attend à ce que des agents autonomes prennent en charge une grande partie de la gestion de Compte, de l’Outbound sequencing et de l’intelligence d’expansion, pendant que les humains se concentrent sur la construction de relations et les décisions à forte valeur ajoutée. Les sociétés qui bâtiront dès maintenant une base de données solide et adopteront la bonne infrastructure seront les mieux placées pour déployer ces agents.
Score votre portefeuille
La table de diligence montre où se trouvent les problèmes. Cette grille vous donne un point de départ pour évaluer le chemin que chaque portco doit parcourir. Scorez chaque dimension sur une échelle de 1 à 3. Environ 15 minutes suffisent par entreprise, et vous obtenez rapidement les priorités d’intervention.
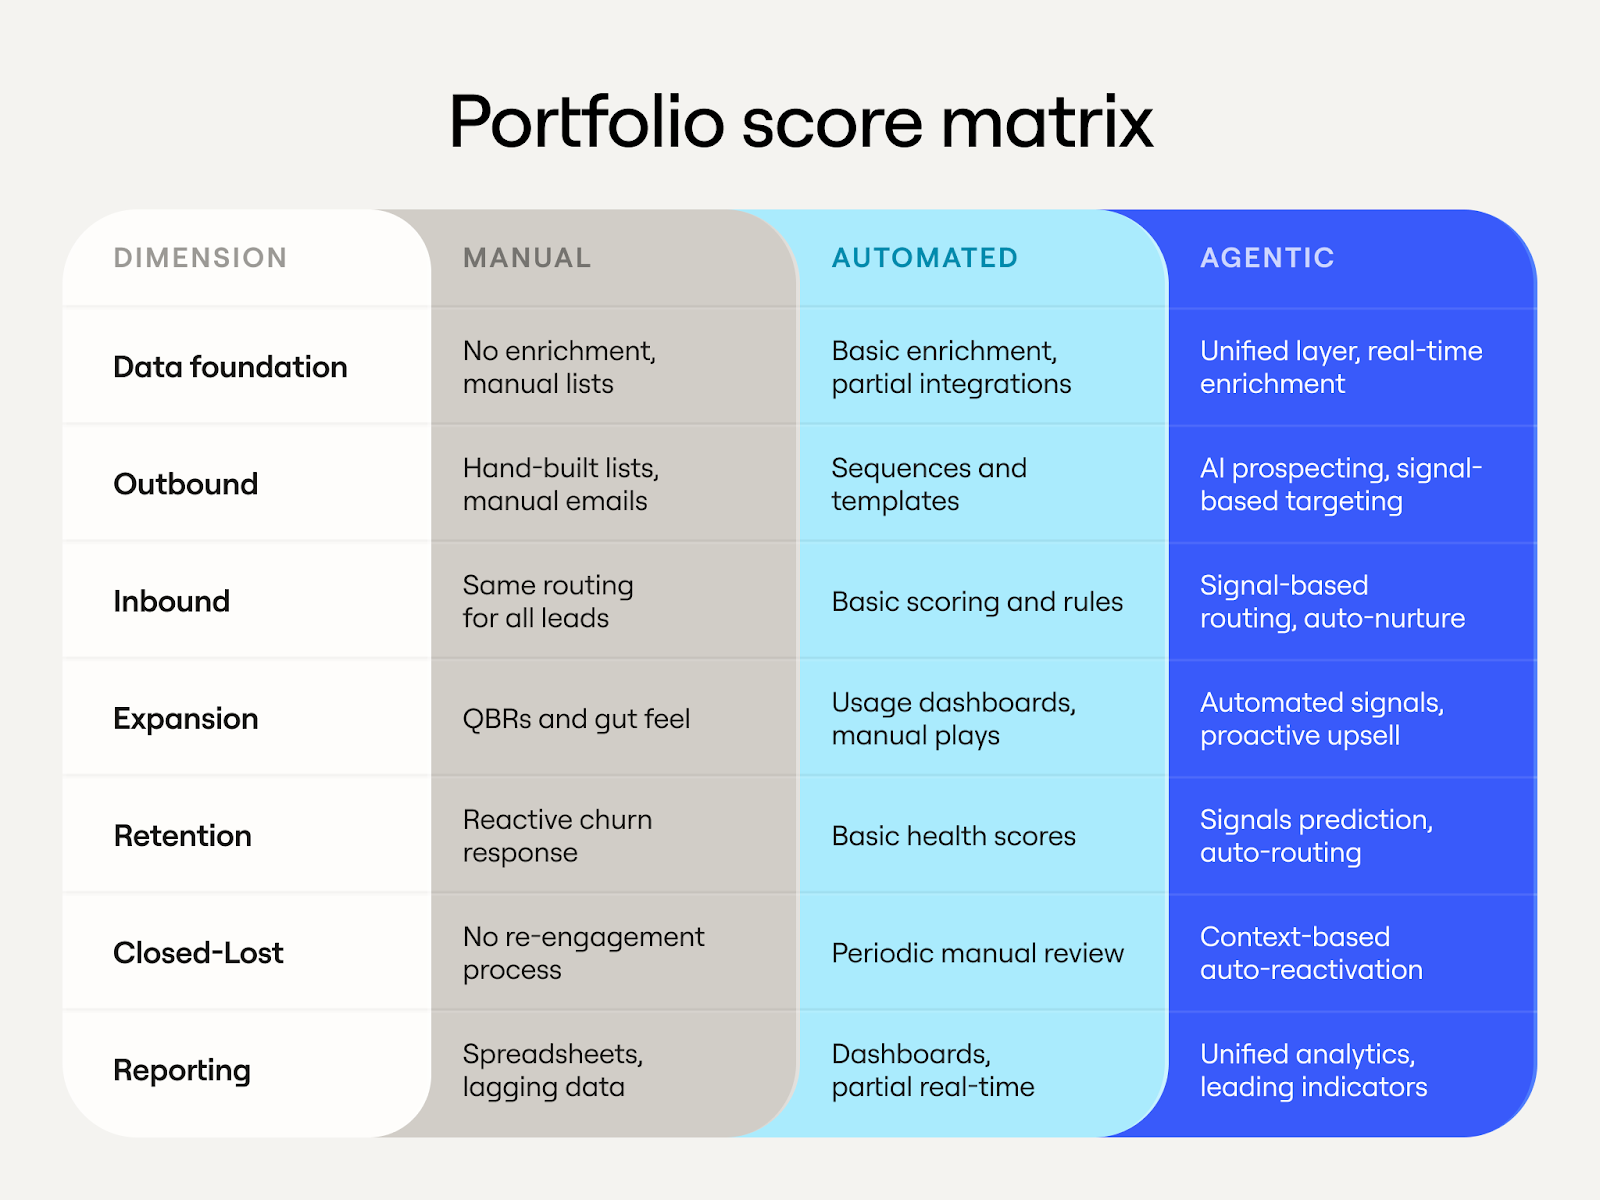
Note de pondération : si Data Foundation obtient un Score de 1, commencez par là, quel que soit le résultat des autres dimensions. Rien en aval ne fonctionne de façon fiable sans des données propres, enrichi et unifiées. C’est la dépendance sur laquelle repose tout le reste, et c’est aussi là que le ROI de la correction apparaît le plus rapidement.
Des scores de 7 à 10 signalent qu’il faut agir immédiatement. Le travail de base doit d’abord être fait : nettoyer, dédupliquer, enrichir et créer une source unique de vérité pour la définition du TAM.
Score de 11 à 16 indique que la base existe et doit être accélérée. L’accent se déplace alors vers le déploiement de flux de travail IA dans les principaux moteurs de revenu.
Les entreprises qui approchent les 17–21 % sont prêtes à mettre en place des boucles de rétroaction et à exploiter les effets de levier. C’est le cercle vertueux où plus d’usage génère des données plus riches, ce qui améliore les performances.
Questions fréquentes
Qu’est‑ce que le GTM piloté par l’IA signifie concrètement pour une société de portefeuille en capital‑investissement ?
L’IA au service du GTM, c’est relier données, Enrichissement, Signal et automatisations pour que les équipes commerciales agissent plus vite avec de meilleures informations, sans devoir augmenter les effectifs proportionnellement. Chez les portcos, on commence généralement par la qualité des données et l’Analyse des comptes cibles, puis on passe au ciblage automatisé, à la prospection personnalisée et aux workflows déclenchés par les Signal tout au long du cycle de revenu.
Quels cas d’usage IA GTM sont déjà prêts pour la production aujourd’hui ?
Analyse des comptes cibles et enrichissement, scoring des entreprises avec une logique transparente, préparation avant la réunion, qualification et routage Inbound, et suivi des signaux d’intention sont tous prêts pour la production. Les workflows « rep‑in‑the‑loop » pour des messages personnalisés donnent aussi des résultats fiables quand un humain relit les brouillons d’IA avant qu’ils n’atteignent un Prospect. Les Outbound SDR totalement autonomes ne sont pas encore prêts pour la production et restent en dessous des performances attendues.
Comment les fonds de private equity adaptent-ils leurs modèles GTM face à l’évolution des offres d’IA ?
Les entreprises qui obtiennent les meilleurs résultats commencent petit, déploient d’abord des cas d’usage très précis, puis s’étendent. Elles investissent dans la gestion du changement et dans de nouvelles infrastructures, tout en requalifiant les dirigeants GTM pour qu’ils abordent leur travail différemment dans un environnement natif de l’IA. Elles considèrent aussi les décisions fournisseurs GTM comme des choix d’infrastructure qui s’accumulent, pas comme des achats ponctuels, car la couche d’infrastructure détermine la rapidité avec laquelle la fonction commerciale apprend et s’adapte dans les années à venir.
Pourquoi ne suffit‑il pas d’utiliser directement OpenAI ou Anthropic ?
Les modèles de base offrent des capacités de raisonnement, mais ils ne fournissent pas la structure dont une entreprise a réellement besoin : des Pipeline de données propres, une logique de workflow, des garde‑fous et des couches de transfert qui renvoient les résultats dans Salesforce ou un entrepôt de données. Les équipes de création de valeur en capital‑investissement ont besoin de playbooks à faible risque, reproductibles, qu’elles peuvent déployer à l’échelle d’un portefeuille. Pour cela, il faut une couche d’orchestration au‑dessus de la couche modèle.
Comment l’infrastructure GTM pilotée par l’IA influence-t-elle la diligence et la valorisation ?
Les acheteurs avertis commencent à intégrer le coût de l’infrastructure GTM dans leurs due diligences, comme on le faisait pour l’infrastructure ERP il y a dix ans. Les entreprises qui n’ont pas de données propres ni d’infrastructure d’orchestration subissent un examen qui dépasse les simples indicateurs QoE. La pénalité ne se limite pas aux frais de correction ; c’est la valeur perdue que l’entreprise n’a jamais pu accumuler à cause de campagnes non lancées, de Signal non capté et de boucles de rétroaction non fermées.
Remerciements
Ce document a été enrichi grâce aux contributions généreuses de nos partenaires et des Lead praticiens du capital‑investissement. Un grand merci à Erik Kristjanson (Vista Equity Partners), Steven Wastie (H.I.G. Capital), Jack Claydon (Hg) et Chris Ross (Hg) pour leurs retours francs, leurs défis et leurs points de vue tout au long du processus de rédaction.
Un grand merci à l’équipe de Clay qui a tout mis en place, notamment Sonia Hernandez, Mary Hanley, Lindsay Workman, Karan Parekh, Sameer Ziaee, Ziqi Deng et Ted Brown.